肥料行业硫供应:重塑磷肥价格与全球粮食安全的2026年危机
2026年,全球肥料行业正面临一场硫供应短缺,并已从局部扰动迅速演变为对粮食安全的重大威胁。硫常被氮、磷、钾的光环所掩盖,但却是肥料生产中的关键原料,尤其是将磷矿石加工为 DAP(磷酸二铵)、MAP(磷酸一铵)以及 NPK 复合肥等作物可用肥料时不可或缺。没有足够的硫,即便磷矿石供应充足,也无法高效转化为可用于农业生产的磷肥。
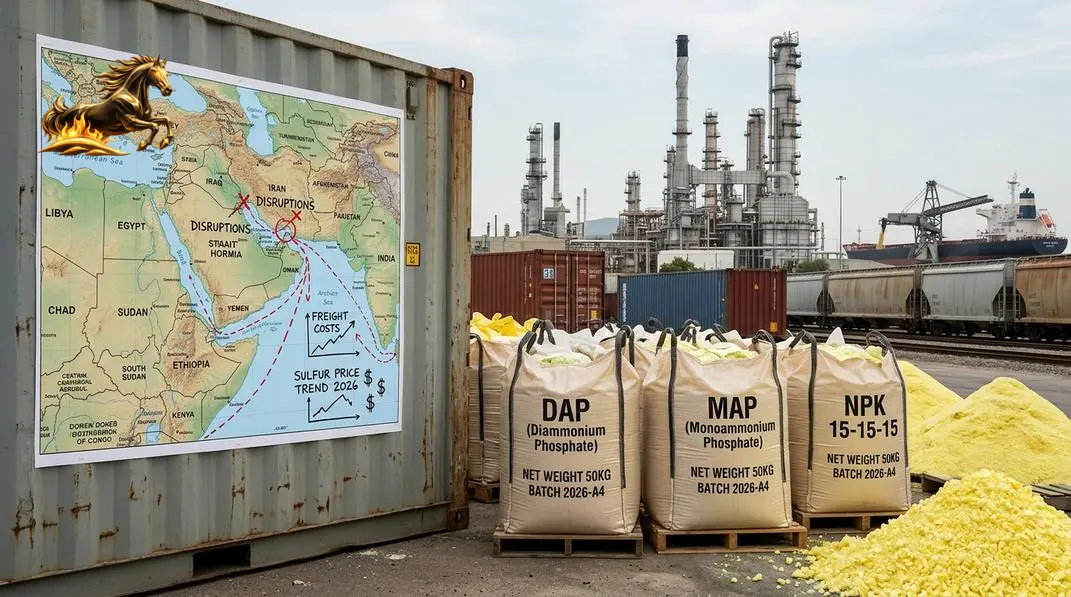
这一硫供应紧张正在搅动全球市场。航运路线受阻尤为关键,其中霍尔木兹海峡的肥料运输几乎中断近两个月,收紧了硫磺物流,并推动磷肥价格上涨25%—30%。包括 UkrAgroConsult 在内的行业分析师预测,受硫磺短缺和硫价飙升影响,2026年全球磷肥产量可能降至约4,500万吨,远低于通常约7,500万吨的年需求量。到岸硫磺价格已飙升至每吨1,000—1,200美元,使许多磷肥生产商面临生产不经济的局面。
但这不仅是一则大宗商品故事。它直接影响农民成本、作物产量、肥料可得性,并最终影响全球食物供应。随着硫磺越来越稀缺且昂贵,磷肥市场随之收紧,整个农业价值链承压加剧。
为什么硫磺比大多数人意识到的更重要
农业价值
硫对植物的蛋白合成、酶功能以及叶绿素生成至关重要。它有助于提升作物品质,包括提高含油量和蛋白含量、增强抗逆性并改善产量稳定性,尤其对油料作物、谷物、十字花科作物、玉米和小麦影响显著。即使其他养分供应充足,缺硫也会严重限制作物表现。
工业作用
在生产端,硫磺的主要用途是制造硫酸,而硫酸是将磷矿石转化为可用磷肥的关键。没有硫酸,磷矿石大多无法直接作为肥料使用。这一紧密联系,使硫磺供应与磷肥产能深度绑定。
核心结论: 硫磺不可或缺。它不仅是作物营养元素,更是现代磷肥制造的关键工业投入品。
2026年硫供应冲击解析
硫磺危机源于三种相互关联的压力:
- 可得性: 硫磺主要来自石油炼化和天然气加工的副产品。炼厂开工放缓、天然气处理量下降以及航运中断,都收紧了可交易的硫磺供应。由于硫磺主要是二次生产产品,短期内难以快速扩大供应。
- 价格: 当到岸硫磺价格升至每吨1,000—1,200美元时,肥料生产商面临原料成本大幅上升,利润空间受到挤压。对许多企业而言,将磷矿石转化为磷肥在财务上变得不可行。
- 物流: 作为关键航运捷径的霍尔木兹海峡长期中断运输,进一步加剧供应紧张,推高运费并延误交付。这些物流瓶颈同时放大了稀缺程度和价格波动。
概括而言: 2026年硫磺供应紧张,是可得性受限、价格飙升和物流受阻共同作用的结果,各类因素彼此叠加、相互放大。
霍尔木兹海峡与硫运输通道:航运如何影响市场
霍尔木兹海峡是重要的战略海上咽喉要道,却意外成为硫磺供应链中的关键压力点。长期停航延误了船货,迫使货物绕行并增加成本,推高保险保费,也迫使库存水平下降。
硫磺通常作为副产品在节奏紧凑的供应链中运输,因此即使关键航线上的小幅中断,也可能演变成大范围短缺。霍尔木兹海峡瓶颈清楚表明,地缘政治和物流问题如何点燃肥料原料危机,也凸显了全球硫磺供应链的脆弱性。
关键启示: 可靠的运输通道与产量同样重要。若物流不稳定,硫磺供应乃至磷肥可得性都将处于脆弱状态。
每吨1,000—1,200美元的硫磺为何是变量转折
在这一价格水平下,硫磺从根本上改变了磷肥生产的经济逻辑。生产商必须决定是满负荷运行、降低产量,还是临时关停设施。高硫成本挤压利润,并常常使磷肥生产变得不可行。
包括美盛(Mosaic)在内的主要肥料生产商,据报道已因硫磺成本上升而缩减产量。这些减产措施进一步收紧供应,推动磷肥价格上涨,并加深市场不确定性。
结论: 飙升的硫磺价格,是重塑肥料生产格局和全球供应状况的核心驱动因素。
4,500万吨缺口问题:产量与需求的失衡
据 UkrAgroConsult 预测,2026年全球磷肥产量可能降至4,500万吨,远低于约7,500万吨的需求预期。这一显著缺口可能带来以下影响:
- 消耗全球肥料库存。
- 引发区域性短缺和供应失衡。
- 迫使农民减少肥料使用。
- 使价格持续高企且剧烈波动。
- 因作物养分受限而威胁粮食安全。
这一潜在的供应缺口,构成了全球农业磷元素供应的重要约束。
硫磺供应来自哪里?
硫磺供应主要来自以下领域:
- 石油炼化与天然气加工: 在对“酸性”含硫烃类进行脱硫净化、以满足环保标准时,回收得到元素硫。
- 硫回收装置: 克劳斯装置等设施将硫化物转化为元素硫,但受原料品质和检修维护制约,产能存在限制。
- 矿业开采: 在具备条件的地区作为补充来源,但整体贡献较小。
- 国际贸易: 依赖于港口基础设施和稳定航线。
由于硫磺供应很大程度上取决于能源行业运行情况,石油炼化和天然气处理的波动会间接影响硫磺可得性。
关键要点: 硫与肥料之间的高度联动,使农业供应特别容易受到全球能源市场波动的影响。
为什么硫磺短缺会导致磷肥短缺
磷矿石不能直接作为肥料使用,必须用由元素硫生产的硫酸进行处理。硫磺短缺会削弱产能、推高成本,促使产量下降并收紧供应。
这种直接联系意味着,硫供应一旦受限,会迅速传导至磷肥市场,影响可得性和价格。
生产商应对:减产与停产
面对高昂硫成本,生产商正在调整工厂运营。大型设施出现临时关停和减产,是对原料成本飙升的理性反应。这些举措短期内减少供应,也放大价格波动,并提高市场对稀缺的预期。
“减产—供应趋紧—价格上涨”的循环,构成了2026年市场格局的核心。
缓解信号与持续脆弱性
随着哈萨克斯坦恢复硫磺出口,供应端出现一些缓解。然而,温哥华码头维护等问题仍在继续收紧供应。
这些动态表明:
- 部分货流恢复可缓解紧急短缺。
- 基础设施瓶颈依然存在。
- 高价格和减产措施维持着脆弱的平衡。
因此,即使市场出现一定修复,整体仍处于脆弱状态。
需求上升遇上供应收紧
尽管供应受限,硫肥需求仍在增长。市场预计2026年硫肥市场规模将达到约53.4亿美元,年增速约为4.58%。这一增长反映出市场对养分高效利用和可持续农业的重视程度不断提高。
需求上升与供应受限之间的落差,推动价格波动加剧,并使肥料价值链持续承压。
区域视角下的危机
- 中东: 作为重要的硫回收与出口中心,该地区的扰动会以不成比例的方式影响全球货物流动。
- 亚太地区: 中国、印度等主要磷肥消费国,对供应短缺和价格飙升高度敏感。
- 中亚地区: 哈萨克斯坦恢复出口带来一定缓解,但仍依赖更广泛的稳定局面。
- 北美地区: 相对具有韧性,但物流和码头限制正在影响肥料流通。
- 欧洲与非洲: 面临肥料可负担性问题,影响施肥水平和粮食生产可持续性。
环境与监管影响
硫磺供应与要求从燃料中脱除硫化物的环保法规密切相关。虽然这些规则保障了硫回收,但炼厂的检修与运行限制可能降低产量。排放标准及合规要求的变化,也进一步增加了硫供应的不确定性。
农民在危机中的真实处境
农民很少直接接触元素硫,但会通过肥料价格飙升和供应收紧感受到影响。这迫使农民在养分预算、田块优先级以及受限条件下的作物养分管理中作出艰难决策,也凸显了工业供应格局与田间实际之间的关键联系。
供应紧张下的利益相关者策略
对生产商而言:
- 锁定原料供应。
- 提升硫酸装置运行效率。
- 调整产品结构。
- 运用风险管理工具。
- 主动协调物流。
对分销商和贸易商而言:
- 提前锁定供货合同。
- 保持稳健库存。
- 透明沟通交付情况。
- 向客户普及硫磺供应对成本和价格趋势的影响。
对农民和农业顾问而言:
- 优先开展土壤检测。
- 在肥效响应最高的区域精准施用养分。
- 审慎安排施肥时间和产品选择。
- 避免恐慌性采购。
对政策制定者而言:
- 推动供应链透明化。
- 资助养分效率研究。
- 便利贸易流通。
- 支持农业韧性项目。
创新与长期解决方案
技术进步有望缓解未来的硫磺约束,主要包括:
- 提高肥料中的硫利用效率。
- 改进硫回收和硫酸生产方法。
- 推动养分循环利用。
- 采用精准农业技术提升养分使用效率。
尽管前景可观,这些创新并不能替代对当前紧迫供应问题的应对。
结语:肥料供应脆弱性的新教训
2026年硫供应危机表明,一种看似次要的大宗商品,能够通过复杂的生产、物流和经济联系,深刻影响全球粮食安全。将硫磺视为战略性、系统关键资源,而非边缘投入品,至关重要。
供应链协同配合与田间的科学精准养分管理,是抵御持续波动的最佳防线。明确启示是:保障硫磺供应,是维持磷肥生产、确保全球粮食供应稳定的基础。
常见问题(FAQ)
- 1. 硫对肥料生产为何重要?
- 硫是生产硫酸的关键,而硫酸是将磷矿石转化为磷肥的核心化学品。没有基于硫生产的硫酸,肥料制造将陷入停滞。
- 2. 2026年硫磺供应紧张的原因是什么?
- 航运中断,尤其是霍尔木兹海峡运输受阻,叠加炼厂开工放缓、硫磺价格高企以及码头检修等多重因素,共同推动了供应紧张。
- 3. 目前硫磺价格有多高?
- 当前到岸硫磺价格在每吨1,000至1,200美元之间,大幅推高肥料生产成本。
- 4. 生产商是否正在削减肥料产量?
- 是的。高昂的硫磺成本促使美盛(Mosaic)等生产商暂时停产或削减磷肥产量。
- 5. 是否很快会有缓解?
- 哈萨克斯坦恢复出口等供应修复措施正在起到一定作用,但物流挑战和高价格意味着短期内供应紧张可能持续。
最终观点
2026年肥料硫磺危机表明,农业生产力不仅取决于自然条件。可靠的工业投入品供应、稳定物流和战略性市场管理,在日益复杂的世界中对于保障全球粮食供应至关重要。现在进行规划,才能避免临时供应冲击演变为长期危机。
